Das Altersvorsorgedepot: Was der Staat ab 2027 drauflegt
Am 1. Januar 2027 startet der Nachfolger der Riester-Rente. Hier steht, wie die Förderung funktioniert, was aus bestehenden Riester-Verträgen wird und wie viel Zulage du bekommst.
Auf einen Blick
- Start1. Januar 2027. Ab dann keine neuen Riester-Verträge mehr.
- Grundzulagebis 540 € im Jahr, ab 10 € Eigenbeitrag im Monat
- Kinderzulagebis 300 € im Jahr je Kind mit Kindergeld
- Bonuseinmalig 200 €, wenn du zu Jahresbeginn jünger als 25 bist
- GefördertEigenbeiträge bis 1.800 € im Jahr
- Einzahlenbis 6.840 € im Jahr. Der Teil über 1.800 € wächst steuerfrei, bekommt aber keine Zulage.
- Auszahlungab 65, oder früher, wenn deine gesetzliche Rente früher beginnt
- Steuernkeine während des Sparens, im Alter dafür voll steuerpflichtig
Zulagen berechnen
Trag ein, wie viel du selbst einzahlen willst. Der Rechner nutzt die Formel aus dem Gesetz und zeigt, was der Staat pro Jahr dazugibt.
Vereinfacht: Bei Ehepartnern ohne eigene Förderberechtigung ist die Grundzulage auf 175 € begrenzt, bei zwei Verträgen wird die Zulage nach Beiträgen aufgeteilt. Was die Zulagen über die Jahre im Depot werden, rechnet die Goldfink-App.
So funktionieren die Zulagen
Die Förderung hängt nur davon ab, wie viel du selbst einzahlst, nicht von deinem Einkommen. Das ist einfacher als bei Riester, wo du 4 % deines Vorjahresbruttos einzahlen musstest, um die volle Zulage zu bekommen.
- Grundzulage: 50 Cent je Euro auf die ersten 360 € im Jahr, danach 25 Cent je Euro bis 1.800 €. Höchstens 540 € im Jahr.
- Kinderzulage: 1 € je Euro Eigenbeitrag, höchstens 300 € je Kind und Jahr, solange für das Kind Kindergeld fließt. Ein Kind zählt nur bei einem Vertrag.
- Berufseinsteigerbonus: einmalig 200 €, wenn du zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hast.
Mindestens 120 € im Jahr musst du selbst einzahlen, sonst gibt es gar keine Zulage. Kleine Beiträge werden prozentual am stärksten gefördert:
| Eigenbeitrag | ohne Kind | 1 Kind | 2 Kinder |
|---|---|---|---|
| 25 € im Monat 300 € im Jahr | 150 € | 450 € | 750 € |
| 50 € im Monat 600 € im Jahr | 240 € | 540 € | 840 € |
| 100 € im Monat 1.200 € im Jahr | 390 € | 690 € | 990 € |
| 150 € im Monat 1.800 € im Jahr | 540 € | 840 € | 1.140 € |
Zusätzlich kannst du Eigenbeiträge und Zulagen als Sonderausgaben bei der Steuer ansetzen, bis 1.800 € plus Zulage. Das Finanzamt prüft dann, ob die Steuerersparnis höher ist als die Zulage, und gibt dir die Differenz.
Wie viel du einzahlen kannst
- Mindestens 120 € im Jahr, damit es Zulagen gibt.
- Bis 1.800 € im Jahr werden gefördert, mit Zulagen und Steuervorteil.
- Bis 6.840 € im Jahr darfst du insgesamt einzahlen. Auch der Teil über 1.800 € wächst steuerfrei, wird im Alter aber anders besteuert.
- Höchstens zwei geförderte Verträge pro Person, gezählt werden Verträge ab 2027.
Wer gefördert wird
Gefördert wird im Kern derselbe Personenkreis wie bei Riester, vor allem rentenversicherungspflichtig Beschäftigte und Beamte. Neu dazu kommen Selbstständige und Freiberufler unter 67, die für das jeweilige Jahr eine Einkommensteuererklärung abgeben, und angestellte Pflichtmitglieder berufsständischer Versorgungswerke, etwa Ärzte, Anwälte oder Architekten. Ehepartner ohne eigene Förderberechtigung können wie bisher über den Partner mitgefördert werden.
Was aus deinem Riester-Vertrag wird
Nichts, solange du nichts tust. Es gibt keinen Zwang und keine automatische Umstellung. Du hast vier Möglichkeiten:
- Weiterführen wie bisher, mit der alten Förderung.
- Im bestehenden Vertrag wechseln in die neue Förderung, die übrigen Bedingungen bleiben.
- Übertragen auf ein Altersvorsorgedepot. Die bisherige Förderung geht mit, es können aber Kosten für Wechsel und Abschluss anfallen.
- Ruhen lassen und zusätzlich ein Depot abschließen.
Kündigen lohnt sich fast nie: Dann musst du alle bisherigen Zulagen und Steuervorteile zurückzahlen.
Auszahlung und Steuern
- Beginn: frühestens mit 65, spätestens mit 70. Gehst du früher in die gesetzliche Rente, darf auch das Depot früher auszahlen.
- Form: lebenslange Rente oder ein Auszahlplan, der mindestens bis 85 läuft. Zu Beginn kannst du einmalig bis zu 30 % auf einmal entnehmen, das ganze Kapital auf einmal gibt es nicht.
- Steuern: Während des Sparens fallen keine Steuern an, auch keine Vorabpauschale. Im Alter ist alles aus geförderten Beiträgen und Zulagen voll mit deinem persönlichen Steuersatz zu versteuern. Auch die 30-%-Entnahme, ohne Steuerermäßigung.
- Krankenversicherung: Bist du als Rentner gesetzlich pflichtversichert, fallen auf die Auszahlungen keine Beiträge an.
Drei Produktvarianten
- Standarddepot: zwei vom Anbieter vorgegebene Fonds, Kosten höchstens 1 % im Jahr, Abschluss ohne Beratung. Vor der Rente wird automatisch vorsichtiger angelegt, wenn du nichts anderes willst.
- Freies Depot: du wählst selbst aus einer Liste zugelassener Wertpapiere, ohne Kostendeckel.
- Garantieprodukte mit 80 oder 100 % Beitragsgarantie.
Anders als bei Riester gibt es beim Standard- und beim freien Depot keine Garantie auf die eingezahlten Beiträge. Welcher Anbieter passt, beantwortet Goldfink nicht. Die App vergleicht keine Produkte und vermittelt nichts.
Was das Depot für deine Rente bedeutet
Die Zulage pro Jahr ist nur der Anfang. Entscheidend ist, was bis zur Rente daraus wird, was nach Steuern ankommt und ob es zusammen mit gesetzlicher Rente, Betriebsrente und Erspartem reicht.
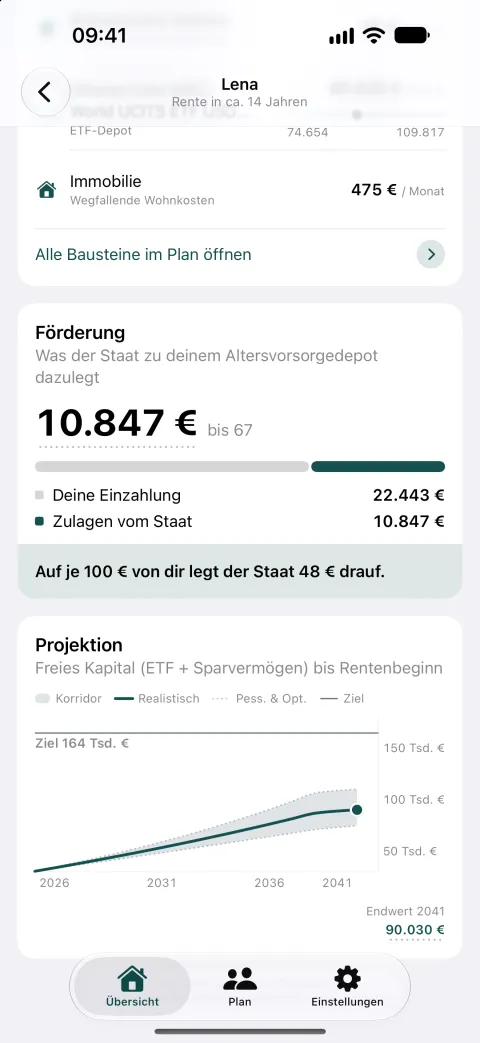
Goldfink rechnet dein Altersvorsorgedepot in deinen ganzen Plan ein: Einzahlungen, Zulagen samt Kindern, die Rente aus dem Depot und die Steuer im Alter. Einen bestehenden Riester-Vertrag kannst du daneben eintragen. Kostenlos, ohne Konto, alles bleibt auf deinem iPhone.
Häufige Fragen
Ab wann gibt es das Altersvorsorgedepot?
Ab dem 1. Januar 2027. Ab dann gibt es keine neuen Riester-Verträge mehr; wer neu staatlich gefördert privat vorsorgt, tut das mit einem Altersvorsorgedepot.
Wie hoch sind die Zulagen beim Altersvorsorgedepot?
Die Grundzulage beträgt 50 % auf die ersten 360 € Eigenbeitrag im Jahr und 25 % auf den Teil bis 1.800 €, höchstens 540 € im Jahr. Für jedes Kind mit Kindergeld kommen bis zu 300 € dazu. Wer zu Beginn des Jahres jünger als 25 ist, bekommt einmalig 200 € extra.
Wie viel muss ich mindestens einzahlen?
Mindestens 120 € im Jahr, also 10 € im Monat. Darunter gibt es keine Zulagen. Gefördert werden Eigenbeiträge bis 1.800 € im Jahr, einzahlen kannst du bis 6.840 € im Jahr.
Was passiert mit meinem Riester-Vertrag?
Nichts, solange du nichts tust. Du kannst ihn weiterführen, im bestehenden Vertrag in die neue Förderung wechseln, das Guthaben auf ein Altersvorsorgedepot übertragen oder ihn ruhen lassen und einen neuen Vertrag abschließen. Eine Kündigung kostet dich in der Regel alle bisherigen Zulagen.
Wie wird das Altersvorsorgedepot im Alter versteuert?
Was aus geförderten Beiträgen und Zulagen stammt, ist im Alter voll mit deinem persönlichen Steuersatz zu versteuern. Dafür bleibt das Depot während der Ansparphase steuerfrei. Für gesetzlich pflichtversicherte Rentner fallen keine Kranken- und Pflegeversicherungsbeiträge an.
Stand: 22. Oktober 2026. Grundlage ist das Altersvorsorgereformgesetz vom 26. Mai 2026 (BGBl. 2026 I Nr. 156). Diese Seite erklärt die Regeln allgemein und ist keine Steuer- oder Anlageberatung.